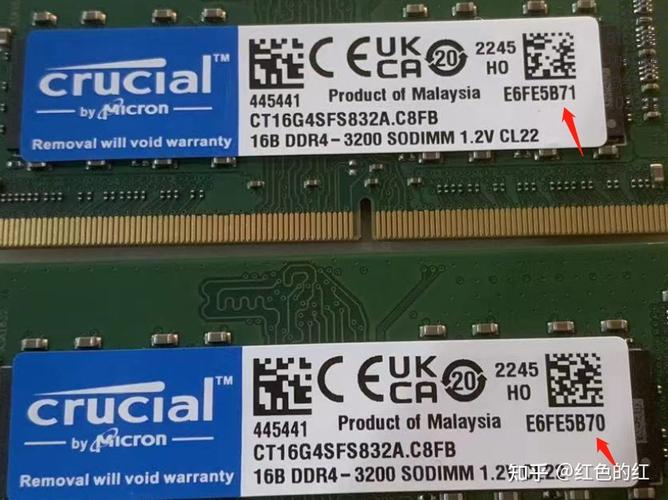
内存暴涨背后的手机行业大洗牌
2024年以来,手机内存(DRAM)和闪存(NAND Flash)价格持续飙升,部分型号涨幅超过50%。这场看似突发的供应链波动,实际上正在成为手机行业新一轮洗牌的催化剂。从上游芯片厂商到下游终端品牌,从千元机到旗舰机,无一不被卷入这场由内存引发的变局之中。
一、涨价溯源:供需失衡与AI挤出效应
本轮内存暴涨并非偶发。三星、SK海力士、美光等存储巨头在2023年因行业寒冬大幅减产,导致库存见底。随着2024年需求复苏,供给弹性不足的矛盾迅速暴露。AI服务器对高带宽内存(HBM)和高速固态硬盘的吞噬式需求,挤占了原本用于手机的内存产能。生产一片HBM的利润远超手机用的LPDDR5,厂商自然将产线向高毛利产品倾斜。进入2025年,这种结构性缺货进一步加剧,手机内存的采购成本较两年前几乎翻倍。
二、终端承压:谁在裸泳,谁在囤粮
对于手机厂商而言,内存成本通常占整机物料成本的10%–20%,中低端机型占比更高。涨价直接侵蚀利润,迫使厂商做出选择:一是提价,将成本转嫁给消费者;二是降配,比如将起步内存从8GB退回6GB;三是压缩其他环节,如屏幕、摄像头。头部品牌与中小品牌的应对能力天差地别。
苹果、三星、华为等巨头凭借长期供应协议和资金实力,能提前锁定产能,甚至通过规模优势压低单价。而二三线品牌,尤其是主攻千元机市场的厂商,则面临“买不到”或“买不起”的困境。部分白牌厂商已经开始削减订单,甚至暂停新品规划。一个明显的信号是:2024年下半年以来,多个小众手机品牌悄然退出或暂停国内市场。
三、洗牌加速:从“性价比”到“质价比”的转向
过去十年,手机行业的竞争主旋律是“性价比”,旗舰芯片下放、大内存普及成为抢占市场的利器。但内存暴涨终结了廉价大内存的时代。当12GB+256GB的存储组合成本上涨数百元,厂商无法再靠“赔本赚吆喝”冲销量。行业逻辑开始从“性价比”转向“质价比”——即单位价格下的综合体验,尤其是系统优化、AI功能和长期流畅度。
这反而利好具备底层技术能力的厂商。华为通过鸿蒙系统的优化,在同等内存下实现更少的卡顿;荣耀、vivo等推动内存扩展技术,用算法弥补物理内存不足;苹果则一直依靠软硬协同,以较小内存实现流畅体验。而那些只会堆砌硬件、缺乏差异化的小品牌,将在这场洗牌中率先出局。
四、供应链博弈:国产存储的机遇与隐忧
本轮涨价周期中,长江存储、长鑫存储等国产厂商成为变量。尽管在高端LPDDR5和UFS 4.0上仍与三星、美光有代差,但在中低端市场,国产存储提供了替代选项,一定程度上缓解了“卡脖子”风险。有消息称,部分国产手机品牌已开始在中低端机型中混用国产内存,以平衡成本和供应。
但需要注意,存储行业具有强周期性,暴涨之后往往跟随暴跌。国产厂商若在景气高点盲目扩产,可能在下行周期遭遇库存减值。更理性的策略是:利用当前窗口期绑定本土客户,打磨产品可靠性,逐步向高端渗透。
五、消费者侧:换机周期再拉长
内存涨价最终会传导至消费端。2025年的新机,同价位内存配置可能不升反降,或涨价300–500元。这对本就疲软的换机市场雪上加霜。Counterpoint数据显示,全球智能手机换机周期已延长至43个月。当消费者发现“8GB+128GB够用”时,换机动力进一步减弱。
不过,危机中也孕育新需求。AI手机、端侧大模型需要更大内存和更高速存储,这会在高端市场创造换机理由。未来两年,手机行业可能出现“K型分化”:高端机因AI功能继续增长,中低端机则因成本压力萎缩。
内存暴涨像一面棱镜,折射出手机行业深层的结构性矛盾:上游寡头垄断、中游创新同质化、下游需求饱和。它加速了行业洗牌,也倒逼厂商从“组装贴牌”走向“技术深耕”。对于活下来的品牌,这是一次淬炼;对于被淘汰者,这是一次迟到的出清。当内存价格回归理性,手机行业或许会迎来一个更健康、更尊重技术规律的竞争格局。
如若转载,请注明出处:http://www.dxlieren.com/product/43.html
更新时间:2026-09-19 05:23:31